
A reforma tributária tem trazido aos profissionais que prestam serviço através de uma PJ um cenário de dúvidas e incertezas, principalmente quem está enquadrado no Lucro Presumido e prestando serviço para empresas no Brasil.
Talvez você já tenha tentado entender e se viu mergulhado em mundo de siglas, percentuais e datas, que resolveu deixar essa preocupação para depois.
Mas a reforma está chegando, e algumas mudanças merecem sua atenção. Principalmente porque podem afetar o preço dos seus serviços e a forma como você negocia com seus clientes.
Vamos entender o que realmente muda, sem complicar?
Primeiro, como funciona hoje?
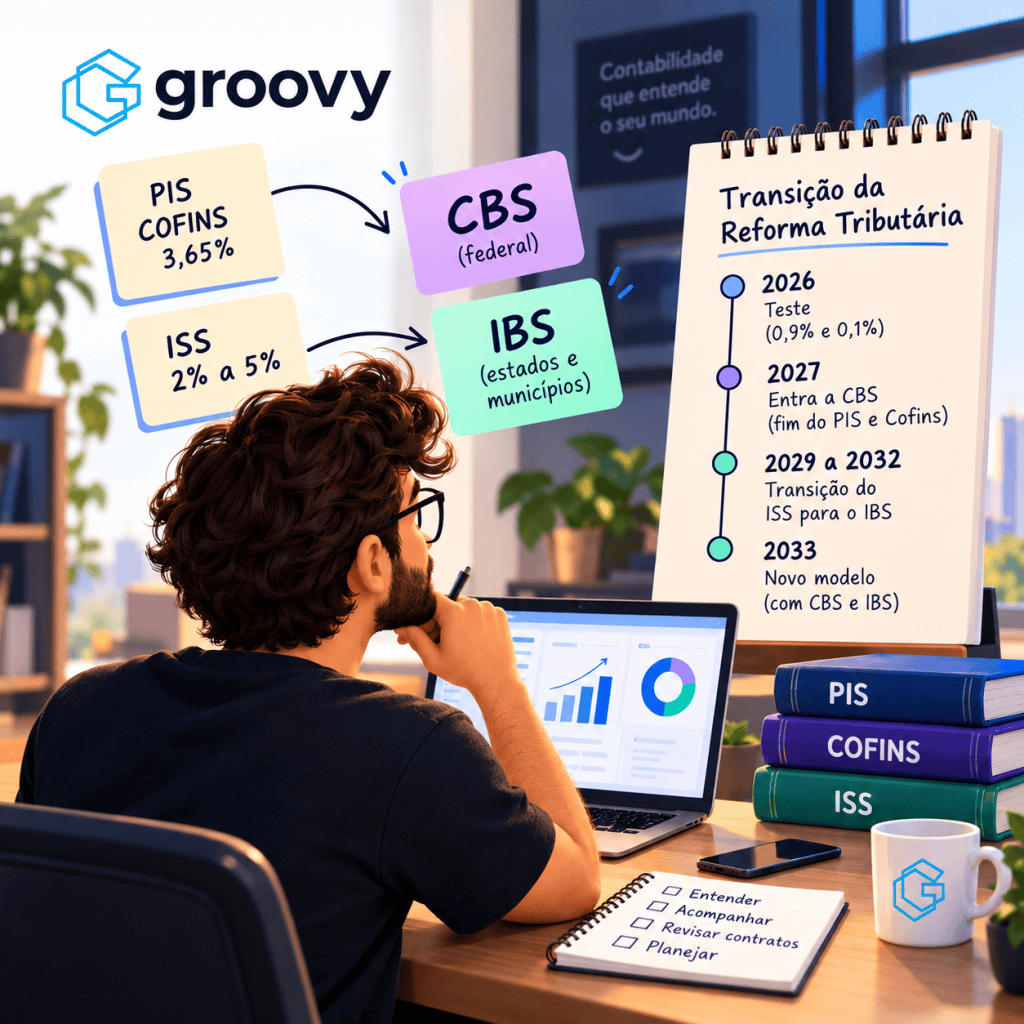
Hoje, uma empresa prestadora de serviços no Lucro Presumido normalmente paga três tributos sobre o faturamento: PIS, Cofins e ISS.
O PIS e a Cofins somam 3,65%. Já o ISS varia entre 2% e 5%, dependendo do município e do serviço prestado.
Esses impostos estão embutidos no preço que você cobra.
Por exemplo, se você cobra R$ 20 mil por um serviço, os tributos saem desses mesmos R$ 20 mil. Não existe uma cobrança adicional ao cliente.
Com a reforma tributária, isso começa a mudar.
O PIS e a Cofins serão substituídos pela CBS, um tributo federal. Já o ISS será substituído gradualmente pelo IBS, que será compartilhado entre estados e municípios.
A ideia é simplificar a tributação sobre o consumo. Mas, até tudo estar funcionando, teremos alguns anos de transição.
O que muda para a sua PJ?
A primeira mudança importante está na forma de calcular os impostos.
Hoje, como vimos, eles estão dentro do preço do serviço. Com a CBS e o IBS, o cálculo passa a ser feito por fora, com os tributos destacados separadamente. Assim como já acontece nos EUA e Canadá, por exemplo.
Imagine que você combine R$ 20 mil por um projeto. Nesse novo modelo, os impostos serão calculados sobre o valor do serviço e informados na nota fiscal.
Mas atenção: isso não significa que você poderá simplesmente aumentar o valor de todos os seus contratos.
Vai depender do que foi combinado com o cliente e de como seus contratos tratam os impostos.
Outra mudança importante é a possibilidade de aproveitar créditos tributários.
Funciona assim: quando uma empresa compra um serviço da sua PJ, os impostos dessa operação podem gerar créditos para ela, desde que sejam atendidas as regras da legislação.
Esses créditos poderão ser usados para abater os tributos que ela precisa pagar.
E a sua PJ também poderá aproveitar créditos sobre determinadas despesas, como equipamentos, softwares e serviços contratados.
Para quem trabalha sozinho, de casa, e tem poucas despesas, provavelmente não haverá tantos créditos para aproveitar.
Quem trabalha com tecnologia terá algum desconto?
Talvez você tenha ouvido falar que algumas profissões terão uma redução de 30% nas alíquotas da CBS e do IBS.
Essa redução existe, mas não vale para todo mundo.
Ela contempla determinadas profissões regulamentadas, como contadores, advogados e engenheiros, desde que cumpridos os requisitos legais.
Desenvolvimento de software, programação e outros serviços de tecnologia não receberam essa redução específica.
Ou seja, se você é dev e presta serviços por meio da sua PJ, não deve contar com esse desconto no seu planejamento.
E quanto ao IRPJ e à CSLL?
Esses dois tributos não são diretamente alterados pela reforma da tributação sobre o consumo. As regras do Lucro Presumido para eles continuam existindo.
Quando essas mudanças começam?
A reforma não acontece toda de uma vez. E isso é bom, porque dá tempo para as empresas se adaptarem.
2026: o ano de testes
Em 2026, começa a fase de testes da CBS e do IBS, com alíquotas de 0,9% e 0,1%, respectivamente.
Para as empresas que cumprem as obrigações acessórias exigidas, esses valores não representam um novo desembolso.
2027: a CBS entra em cena
Aqui começa uma mudança mais significativa.
O PIS e a Cofins deixam de ser cobrados e a CBS assume o lugar deles.
A alíquota definitiva ainda depende de definição, mas as estimativas apontam para um percentual próximo de 9%.
O ISS continua sendo cobrado normalmente nessa etapa.
De 2029 a 2032: a transição do ISS para o IBS
Nesse período, o ISS será reduzido gradualmente, enquanto o IBS ganha espaço.
A substituição será feita aos poucos, até que o novo sistema esteja completamente implantado.
2033: o novo modelo estará completo
A partir de 2033, o ISS deixa de existir e a tributação sobre esses serviços passa a ser feita pela CBS e pelo IBS.
As estimativas para a soma das alíquotas ficam na faixa de 26,5% a 28%, mas os percentuais definitivos ainda não estão estabelecidos.
Parece muito? Sim, especialmente quando comparamos com os tributos que sua PJ paga hoje.
Mas precisamos considerar que o cálculo será diferente e que haverá a possibilidade de aproveitamento de créditos.
Por isso, não dá para concluir que sua carga tributária vai aumentar nessa mesma proporção.
Afinal, sua PJ vai pagar mais impostos?
Para quem trabalha com tecnologia, presta serviços no Brasil e tem poucas despesas, existe a possibilidade de aumento da carga tributária.
Isso porque a reforma permitirá descontar impostos pagos em determinadas compras e contratações da empresa. Mas, se você trabalha de casa e tem poucos custos, provavelmente terá poucos créditos para aproveitar.
A boa notícia é que ainda temos tempo para nos preparar.
As alíquotas definitivas da CBS e do IBS ainda não foram estabelecidas. Por isso, não sabemos exatamente qual será a carga tributária ao final da reforma.
Além disso, as mudanças serão graduais. Em 2027, o PIS e a Cofins serão substituídos pela CBS, mas o ISS continuará sendo cobrado normalmente. A substituição do ISS pelo IBS acontecerá aos poucos, entre 2029 e 2033.
Ou seja, não teremos a implantação de toda a nova tributação de uma vez em janeiro de 2027.
Por enquanto, o mais importante é acompanhar as mudanças e avaliar como elas poderão afetar os preços dos seus serviços.
Aqui na Groovy, estamos acompanhando as mudanças para ajudar nossos clientes a passar por essa transição com planejamento e sem pagar mais impostos do que precisam.
Ficou alguma dúvida? Deixe nos comentários ou manda um whatsapp que esclarecemos pra você 😉
Base legal: Emenda Constitucional 132/2023 e Lei Complementar 214/2025, especialmente as disposições sobre cálculo, créditos, regimes diferenciados e transição da CBS e do IBS.




Deixe um comentário